Varias billeteras digitales elevaron las tasas que pagan por mantener saldo disponible y algunas lograron superar a determinados depósitos bancarios. El ranking de las alternativas con mayores rendimientos.
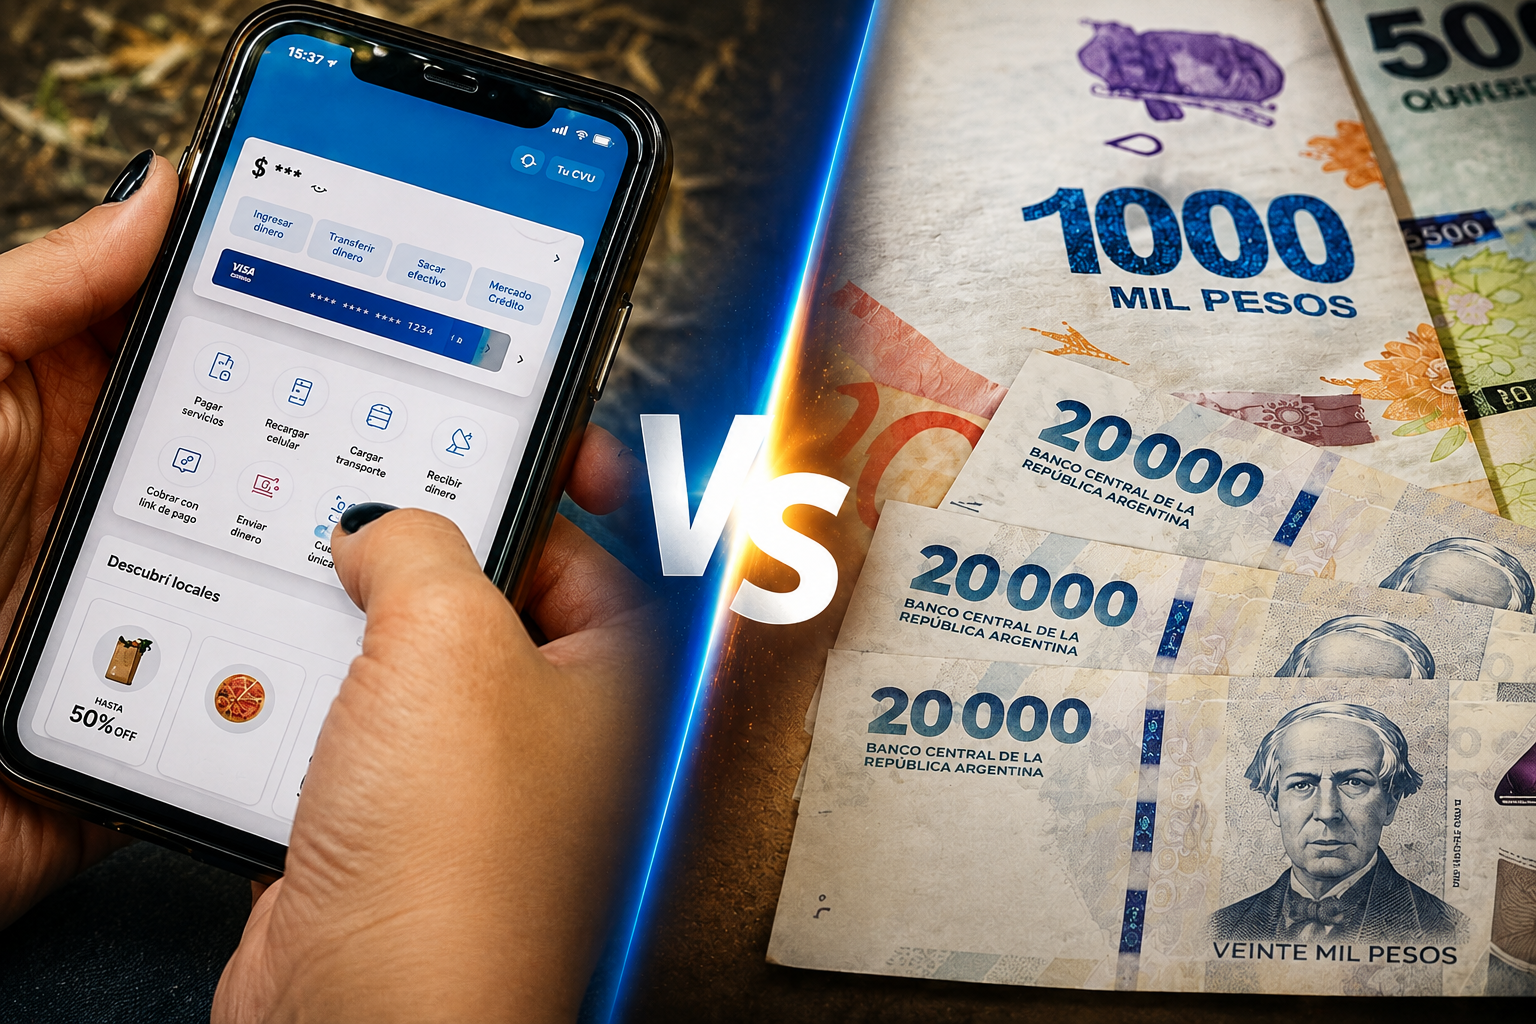
Las billeteras virtuales volvieron a posicionarse como una alternativa atractiva para los ahorristas argentinos luego de que distintas plataformas incrementaran los rendimientos ofrecidos por mantener dinero depositado. Algunas de estas opciones llegaron incluso a superar durante la última semana las tasas de determinados plazos fijos.
La mejora de las cuentas remuneradas no fue igual en todas las aplicaciones. Por eso, existen diferencias importantes entre las tasas que ofrece cada plataforma y resulta necesario comparar antes de elegir dónde colocar los ahorros.
Además del rendimiento, hay una diferencia central entre ambas alternativas: las billeteras virtuales permiten utilizar el dinero con mayor facilidad, mientras que un plazo fijo tradicional mantiene los fondos inmovilizados hasta que llega su fecha de vencimiento.
A cambio de esa disponibilidad inmediata, las tasas de las cuentas remuneradas pueden modificarse con mayor frecuencia.
Cuáles son las billeteras que pagan más
De acuerdo con el relevamiento, Banco Bica se ubicó en el primer lugar con un rendimiento del 22%.
En segundo puesto apareció Cocos Pay, con una tasa del 20,81%, mientras que Ualá (FCI) registró un rendimiento del 20,08%.
También se destacaron Carrefour Banco y Fiwind, ambas con un 20% durante el período analizado.
Más abajo en el ranking quedaron Personal Pay, con 18,98%; Mercado Pago, con 18,62%; y Naranja X, con 18%.
Según la comparación realizada, varias de estas alternativas lograron superar los rendimientos de distintos plazos fijos disponibles en el mercado. Sin embargo, las mejores tasas bancarias todavía se ubicaron por encima de algunas cuentas remuneradas.
Billetera virtual o plazo fijo: qué diferencia hay
Uno de los principales puntos a considerar es la disponibilidad de los fondos.
En las cuentas remuneradas de las billeteras virtuales, el dinero puede continuar disponible para realizar pagos, transferencias o retiros, al mismo tiempo que genera un rendimiento.
En cambio, en un plazo fijo tradicional, el capital queda depositado durante un período determinado y, en general, debe esperarse hasta el vencimiento para disponer nuevamente de los fondos.
El depósito bancario ofrece como ventaja una mayor previsibilidad sobre el rendimiento pactado para el período de colocación. Según el relevamiento, las tasas nominales anuales de los plazos fijos mencionados se encontraban entre el 16% y el 23%, dependiendo de la entidad.
Qué conviene tener en cuenta antes de elegir
Las billeteras virtuales pueden ser una alternativa para quienes priorizan liquidez y rendimiento al mismo tiempo, ya que permiten mantener los fondos disponibles mientras generan intereses.
Sin embargo, una tasa elevada no necesariamente se mantiene durante todo el período. A diferencia del rendimiento pactado en un plazo fijo, las tasas de las cuentas remuneradas pueden variar con mayor frecuencia.
Por eso, además de comparar qué plataforma ofrece el porcentaje más alto en un momento determinado, es importante considerar la disponibilidad del dinero y la estabilidad del rendimiento antes de decidir dónde colocar los ahorros.
Acerca del autor