El ministro de Economía brindará este miércoles una conferencia de prensa para presentar un nuevo esquema destinado a ampliar el financiamiento para la vivienda. La propuesta contempla la participación del Fondo de Garantía de Sustentabilidad de Anses y busca resolver la falta de fondeo bancario a largo plazo.
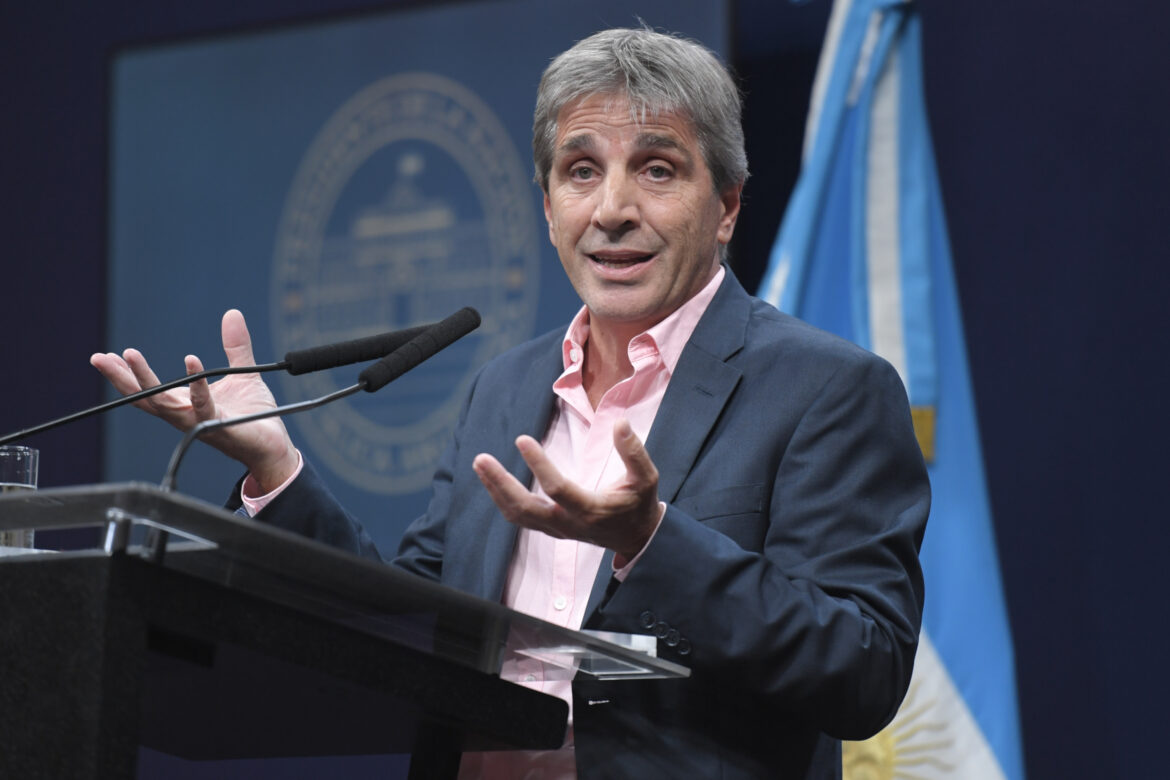
Después de flexibilizar el financiamiento en dólares para empresas que no generan divisas, el ministro de Economía, Luis Caputo, anunciará este miércoles nuevas medidas destinadas a impulsar los créditos hipotecarios.
Según el cronograma establecido por el Palacio de Hacienda, el funcionario brindará una conferencia de prensa a las 10, en la que dará a conocer los detalles del nuevo esquema.
Caputo ya había anticipado que el Gobierno analizaba una propuesta que involucraría al Fondo de Garantía de Sustentabilidad (FGS) de la Administración Nacional de la Seguridad Social (Anses), con el objetivo de otorgar mayor previsibilidad al fondeo de las entidades bancarias. Sin embargo, todavía restaba conocer las características definitivas de la iniciativa.
La propuesta busca atender una de las principales dificultades estructurales del sistema financiero argentino: la falta de instrumentos de ahorro a largo plazo que permitan respaldar préstamos otorgados también a plazos extensos.
El esquema que analiza el Gobierno para ampliar las hipotecas
Durante una conferencia de prensa en la que anunció la ampliación del universo de empresas que pueden recibir préstamos bancarios en moneda extranjera, Caputo explicó que trabajaba junto al Ministerio de Capital Humano, encabezado por Sandra Pettovello, en un mecanismo para incentivar el financiamiento hipotecario.
El ministro aclaró que el FGS no compraría directamente las hipotecas de los particulares.
“Hubo hace tiempo muchas propuestas de que el Fondo de Garantía de Sustentabilidad comprara las hipotecas y permitiera liberar fondos para que los bancos pudieran dar más hipotecas, pero el FGS no puede estar comprando hipotecas de personas. No es el trabajo del FGS”, explicó.
A partir de ese análisis, el equipo económico desarrolló una alternativa que, según Caputo, resultaría más efectiva y que ya fue presentada al sector bancario.
“Estamos viendo formas que creemos que son más efectivas. Lo estamos hablando con el Ministerio de Capital Humano, el FGS y los bancos. Creemos que es una vía mucho mejor para todos los bancos. Les ha encantado la idea”, sostuvo.
La propuesta consiste en que el propio FGS convoque a licitaciones de plazos fijos de largo plazo, un instrumento que actualmente tiene una presencia muy limitada en el mercado de capitales argentino.
El problema del fondeo bancario
El Fondo de Garantía de Sustentabilidad de Anses constituye uno de los principales instrumentos financieros del sistema previsional argentino. Fue creado en 2007 como un patrimonio autónomo destinado a respaldar las obligaciones del Estado con jubilados y pensionados y a impulsar proyectos vinculados con el crecimiento económico.
El fondo está compuesto por distintos activos financieros, entre ellos títulos públicos, acciones de empresas, plazos fijos, obligaciones negociables, fondos comunes de inversión y préstamos a provincias.
Además, cuenta con la posibilidad de invertir en instrumentos destinados al desarrollo del mercado de capitales local y de la economía argentina en el largo plazo.
Según explicó Caputo, el principal problema que enfrentan actualmente los bancos está relacionado con la diferencia entre los plazos de sus créditos y los de su financiamiento.
“Hoy, en nuestro mercado de capitales, que es prácticamente inexistente, no hay depósitos a largo plazo. El problema que enfrentan los bancos hoy es que las hipotecas son a muy largo plazo y el fondeo de ellos es a 30 días”, señaló.
Desde la perspectiva del Gobierno, esa brecha constituye uno de los principales obstáculos para ampliar la oferta de créditos hipotecarios.
Cómo funcionaría la licitación del FGS
El mecanismo planteado por Caputo contempla una licitación abierta, en la que las entidades bancarias presentarían las condiciones que están dispuestas a ofrecer para captar fondos a largo plazo.
“El FGS licitaría los plazos fijos para que sea de manera bien transparente. Los bancos podrían licitar tasa”, explicó el ministro.
Como ejemplo, señaló que para un plazo fijo a dos años un banco podría ofrecer una tasa de UVA + 3%, mientras que para una colocación a cinco años podría proponer UVA + 4%.
De acuerdo con la explicación oficial, el FGS evaluaría las distintas propuestas y, en función de las tasas ofrecidas, decidiría constituir plazos fijos a dos, tres, cinco años o incluso períodos más extensos.
El objetivo sería generar una fuente de financiamiento de mayor duración para las entidades bancarias y, de esa manera, facilitar la expansión de los préstamos hipotecarios.
El vínculo con el crédito en dólares y el sector inmobiliario
Caputo también vinculó esta iniciativa con la reciente flexibilización del crédito en dólares para empresas que no están relacionadas directamente con el sector externo.
La medida permite que los bancos destinen hasta el 15% de los depósitos en moneda extranjera a préstamos para compañías, sin exigir que esas empresas generen dólares ni que presenten garantías denominadas en esa moneda.
El vínculo entre ambas medidas aparece principalmente en el sector de la construcción y los desarrolladores inmobiliarios, considerados entre los principales interesados en acceder a financiamiento en dólares.
“Uno de los sectores que más nos ha pedido poder acceder a créditos en dólares son justamente los desarrolladores. Ellos tienen la tierra y dicen que, teniendo un 20% de capital, sumando otro 30%, avanzarían”, explicó Caputo.
De acuerdo con la visión oficial, las dos iniciativas tendrían objetivos complementarios. Por un lado, la flexibilización del financiamiento en dólares buscaría facilitar el acceso al crédito para quienes desarrollan proyectos inmobiliarios.
Por otro, el eventual mecanismo mediante el FGS apuntaría a fortalecer el financiamiento hipotecario para las familias, al brindar a los bancos una fuente de fondeo más acorde con los plazos de los préstamos para vivienda.
De esta manera, el Gobierno busca avanzar con herramientas que permitan ampliar el crédito hipotecario y reactivar el mercado inmobiliario, al mismo tiempo que procura generar condiciones para impulsar la actividad económica.
Acerca del autor