La iniciativa busca ampliar las alternativas de financiamiento para los negocios que necesitan disponer antes de tiempo del dinero de sus ventas con tarjeta de crédito. El objetivo es generar mayor competencia y reducir las tasas que pagan los comercios por anticipar esos fondos.
El Banco Central de la República Argentina (BCRA) trabaja en un proyecto para crear un mercado abierto de negociación de “cupones de tarjetas de crédito”, con el objetivo de modificar la forma en que los comercios acceden al dinero de sus ventas y reducir el costo financiero que afrontan cuando necesitan adelantar esos cobros.
La propuesta busca ampliar la competencia en un segmento donde actualmente existen pocas alternativas para los comercios que necesitan obtener liquidez antes de que se cumplan los plazos habituales de acreditación.
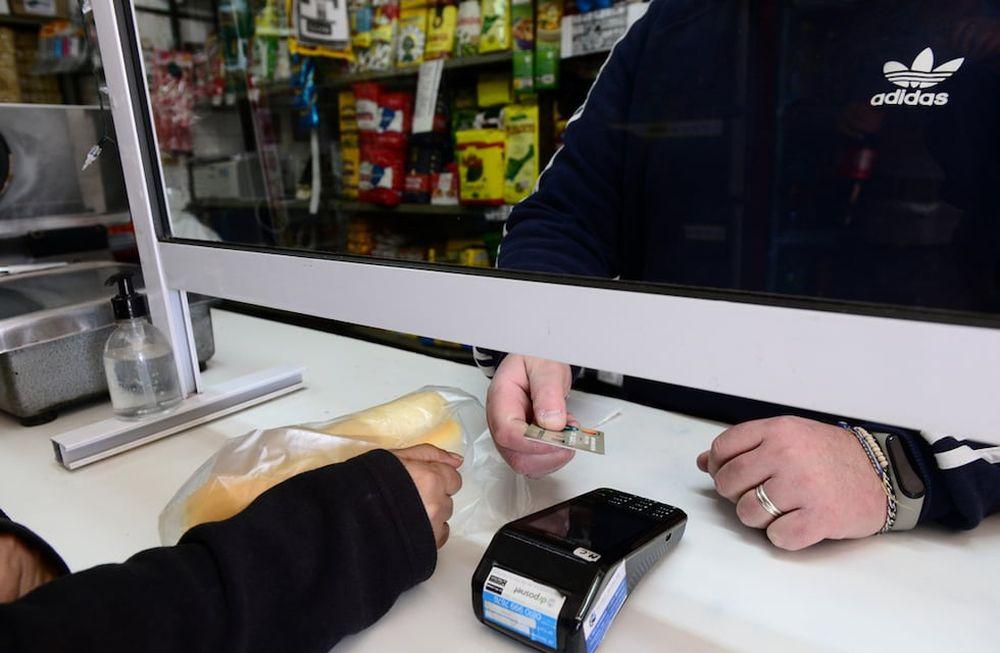
Cuando un negocio concreta una venta con tarjeta de crédito, el dinero no se acredita de manera inmediata. Actualmente, el comercio suele tener que esperar entre 8 y 18 días para recibir los fondos, aunque el plazo puede variar según la actividad y las condiciones particulares de cada establecimiento.
Durante ese período, muchos comercios necesitan disponer de efectivo para cubrir gastos habituales como reposición de mercadería, pago a proveedores, salarios, alquileres y servicios.
Para afrontar esas necesidades, pueden recurrir a mecanismos de descuento financiero. En estos casos, transfieren el derecho de cobro de una venta futura a cambio de recibir el dinero por adelantado, aunque deben resignar una parte del monto total de la operación.
El proyecto que analiza el BCRA conservaría esta posibilidad, pero modificaría la manera en que se establece el costo de anticipar los fondos. La intención es habilitar un mercado abierto para negociar esos cupones, en el que distintos oferentes puedan competir por adquirirlos y ofrecer mejores condiciones.
La expectativa de la autoridad monetaria es que una mayor competencia permita reducir las tasas de descuento y que los comercios puedan conservar una proporción mayor del dinero generado por sus ventas.
Cómo funcionaría el sistema de cupones de crédito
El esquema que estudia el BCRA permitiría negociar individualmente los derechos de cobro originados por una venta financiada mediante tarjeta.
Por ejemplo, una compra realizada en tres cuotas generaría tres cupones de crédito, cada uno con su correspondiente fecha de vencimiento mensual. El comercio podría transferir esos derechos antes de que llegaran sus fechas de cobro y obtener liquidez de forma anticipada.
De esta manera, el negocio podría utilizar esos recursos para afrontar compromisos, reponer mercadería o cubrir otras necesidades de caja sin tener que esperar la acreditación de cada cuota.
La dimensión del mercado involucrado es considerable. Según datos oficiales del BCRA, durante julio se registraron 176.222.475 operaciones en pesos con tarjetas de crédito.
De ese total, 155.309.087 operaciones fueron realizadas en un solo pago, mientras que 20.913.388 correspondieron a compras en cuotas.
El monto total de las operaciones superó los $10,6 billones. Una parte de ese volumen podría canalizarse mediante el mecanismo que analiza la autoridad monetaria, especialmente para abaratar el financiamiento utilizado por pequeñas y medianas empresas.
Por qué el BCRA busca aumentar la competencia
Uno de los principales argumentos de la iniciativa es que actualmente los comercios disponen de pocas alternativas para adelantar el cobro de sus ventas con tarjeta.
De acuerdo con el planteo detrás del proyecto, esa limitada cantidad de opciones restringe la competencia y reduce las posibilidades de que los negocios obtengan mejores condiciones al momento de descontar sus cupones.
Con un circuito abierto, los comercios podrían elegir entre una mayor cantidad de participantes interesados en adquirir esos derechos de cobro. La competencia entre los distintos oferentes buscaría presionar a la baja las tasas y, de ese modo, disminuir el costo financiero para los negocios.
Otro de los fundamentos de la propuesta está relacionado con el bajo nivel de riesgo que tendrían estos instrumentos. Desde la perspectiva oficial, el cobro tendría un riesgo reducido porque el pago final estaría a cargo de una entidad bancaria.
Bajo esa premisa, el cupón generado por una venta con tarjeta de crédito tendría características que permitirían negociarlo a tasas más favorables para el comercio, debido a que representa un derecho de cobro respaldado por un banco.
El mecanismo presenta similitudes con el descuento de un cheque. En ambos casos, una persona o empresa que posee un instrumento con un cobro futuro puede transferirlo para obtener dinero de manera inmediata.
La principal diferencia está relacionada con el riesgo percibido. En el caso de los cupones de crédito, el deudor final es una entidad bancaria, lo que aporta mayor previsibilidad respecto del cobro.
Esa característica constituye uno de los fundamentos utilizados para sostener que las tasas podrían ser menores.
Qué impacto podría tener en los comercios
Si la iniciativa finalmente avanza, el nuevo esquema podría alcanzar a miles de comercios que utilizan tarjetas de crédito como una herramienta habitual para concretar sus ventas.
Para las pequeñas y medianas empresas, la administración del flujo de caja constituye un aspecto central de la actividad. Por ese motivo, una disminución en el costo de descontar cupones podría mejorar los márgenes, especialmente en aquellos establecimientos que necesitan anticipar cobros de manera frecuente para sostener su capital de trabajo.
Sin embargo, el impacto definitivo dependerá del diseño que finalmente tenga el sistema y de los participantes que sean autorizados a operar dentro de este mercado abierto.
También deberán definirse aspectos vinculados con la regulación, los requisitos que tendrán que cumplir los intermediarios y los mecanismos destinados a garantizar la transparencia en la formación de las tasas.
Estos puntos serán determinantes para establecer si la mayor competencia que busca promover el BCRA efectivamente se traduce en menores costos financieros para los comercios.
Acerca del autor